Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was ist eine kardiale Dekompensation?
Was ist eine kardiale Dekompensation? **
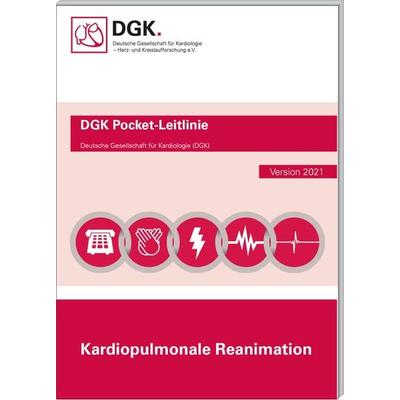

Ähnliche Suchbegriffe für Kardiale Reanimation
Top-Angebote
Produkte zum Begriff Kardiale Reanimation:
-
Fromm, Andreas: Taschenwissen Rettungsdienst ReanimationTaschenwissen Rettungsdienst Reanimation , Kurz, knapp und kompakt - auf einen Blick! Dieser Taschenwissen-Band liefert Ihnen aktuelles Wissen zum Thema Reanimation mit Einbindung aktueller Leitlinien (u.a. GRC). Aus dem Inhalt: Reanimation bei Erwachsenen, Kindern und Neugeborenen Kardiologische Strategien für die Notfallmedizin (ACS, Herzrhythmusstörungen) Reanimation bei Personen mit Vorerkrankungen und in besonderen Situationen, z.B. Anaphylaxie, Asthma und COPD, Reanimation bei Schwangeren Das Buch eignet sich für: Auszubildende Notfallsanitäter*in Auszubildende Rettungssanitäter*in Notfall- und Rettungssanitäter*innen Notärzt*innen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Titel der Reihe: Taschenwissen##, Autoren: Fromm, Andreas, Seitenzahl/Blattzahl: 75, Keyword: Notfallsanitäter; Rettungssanitäter; Reanimation; cardiopulmonal; CPR; Kreislaufstillstand; Erste Hilfe; Lebensrettung; kompakt Rettungsdienst; Leitlinien Rettungsdienst; Wiederbelebung; Reanimationsleitlinien; Herzdruckmassage; Beatmung; Atemspende; AED; Defibrillator; Defi; Herz Kreislauf Stillstand; Herz; BLS; Basic Life Support; PBLS; Pediatric Basic Life Supoort; ALS; Advanced Life Support; ROSC; Peri Arrest Arrythmien; NL; Neonatal Life Support; End of Life, Fachschema: Feuerwehr~Rettungsdienst~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Ambulanz und Rettungsdienst~Notfallmedizin~Erste Hilfe, Rettungsdienst, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 153, Breite: 105, Höhe: 11, Gewicht: 168, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Kardiale Reanimation:
-
Mbr Men Oleosome Scalp Reanimation 100mlMBR MEN OLEOSOME SCALP REANIMATION 100MLMBR Men Oleosome Scalp Reanimation ist ein Power-Cocktail für deine Haarwurzeln. Er kräftigt, vitalisiert und belebt. Mit Scalp Reanimation pflegst du dein Haar täglich und schützt es gegen vorzeitigen Haarausfall. Wenn dein Haar bereits gelichtet ist, regt es MBR Men Oleosome Scalp Reanimation zum Wachstum an. Die Pflege reanimiert, regeneriert und schützt dein Haar vor schädlichen äußeren Einflüssen. MBR Men Oleosome Scalp Reanimation stärkt deine Kopfhaut und dein Haar, erfrischt angenehm und stimuliert deinen Zellstoffwechsel. Die Anwendung verbessert deine Haarsubstanz und erhöht die Dichte deiner Haare. Geschädigte Haare werden schön gepflegt, Haar und Kopfhaut beruhigt. Dein Haar erhält wieder Glanz und Elastizität. Spezielle Pflegesubstanzen schützen und verdichten dein Haar, sodass es wieder glänzend und gesund aussieht. Anwendung: Wende MBR Men Oleosome Scalp Reanimation morgens und abends an. Trage eine ausreichende Menge auf deine Kopfhaut und dein Haar auf und massiere es sanft ein. Danach kannst du dein Haar wie gewohnt frisieren. Für die ganze Behandlung deiner Kopfhaut scheitle dein Haar und trage das Produkt Abschnitt für Abschnitt auf.232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fromm, Andreas: Taschenwissen Rettungsdienst ReanimationTaschenwissen Rettungsdienst Reanimation , Kurz, knapp und kompakt - auf einen Blick! Dieser Taschenwissen-Band liefert Ihnen aktuelles Wissen zum Thema Reanimation mit Einbindung aktueller Leitlinien (u.a. GRC). Aus dem Inhalt: Reanimation bei Erwachsenen, Kindern und Neugeborenen Kardiologische Strategien für die Notfallmedizin (ACS, Herzrhythmusstörungen) Reanimation bei Personen mit Vorerkrankungen und in besonderen Situationen, z.B. Anaphylaxie, Asthma und COPD, Reanimation bei Schwangeren Das Buch eignet sich für: Auszubildende Notfallsanitäter*in Auszubildende Rettungssanitäter*in Notfall- und Rettungssanitäter*innen Notärzt*innen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Titel der Reihe: Taschenwissen##, Autoren: Fromm, Andreas, Seitenzahl/Blattzahl: 75, Keyword: Notfallsanitäter; Rettungssanitäter; Reanimation; cardiopulmonal; CPR; Kreislaufstillstand; Erste Hilfe; Lebensrettung; kompakt Rettungsdienst; Leitlinien Rettungsdienst; Wiederbelebung; Reanimationsleitlinien; Herzdruckmassage; Beatmung; Atemspende; AED; Defibrillator; Defi; Herz Kreislauf Stillstand; Herz; BLS; Basic Life Support; PBLS; Pediatric Basic Life Supoort; ALS; Advanced Life Support; ROSC; Peri Arrest Arrythmien; NL; Neonatal Life Support; End of Life, Fachschema: Feuerwehr~Rettungsdienst~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Ambulanz und Rettungsdienst~Notfallmedizin~Erste Hilfe, Rettungsdienst, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 153, Breite: 105, Höhe: 11, Gewicht: 168, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was ist eine kardiale Dekompensation?
Was ist eine kardiale Dekompensation? **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Kardiale Reanimation
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.